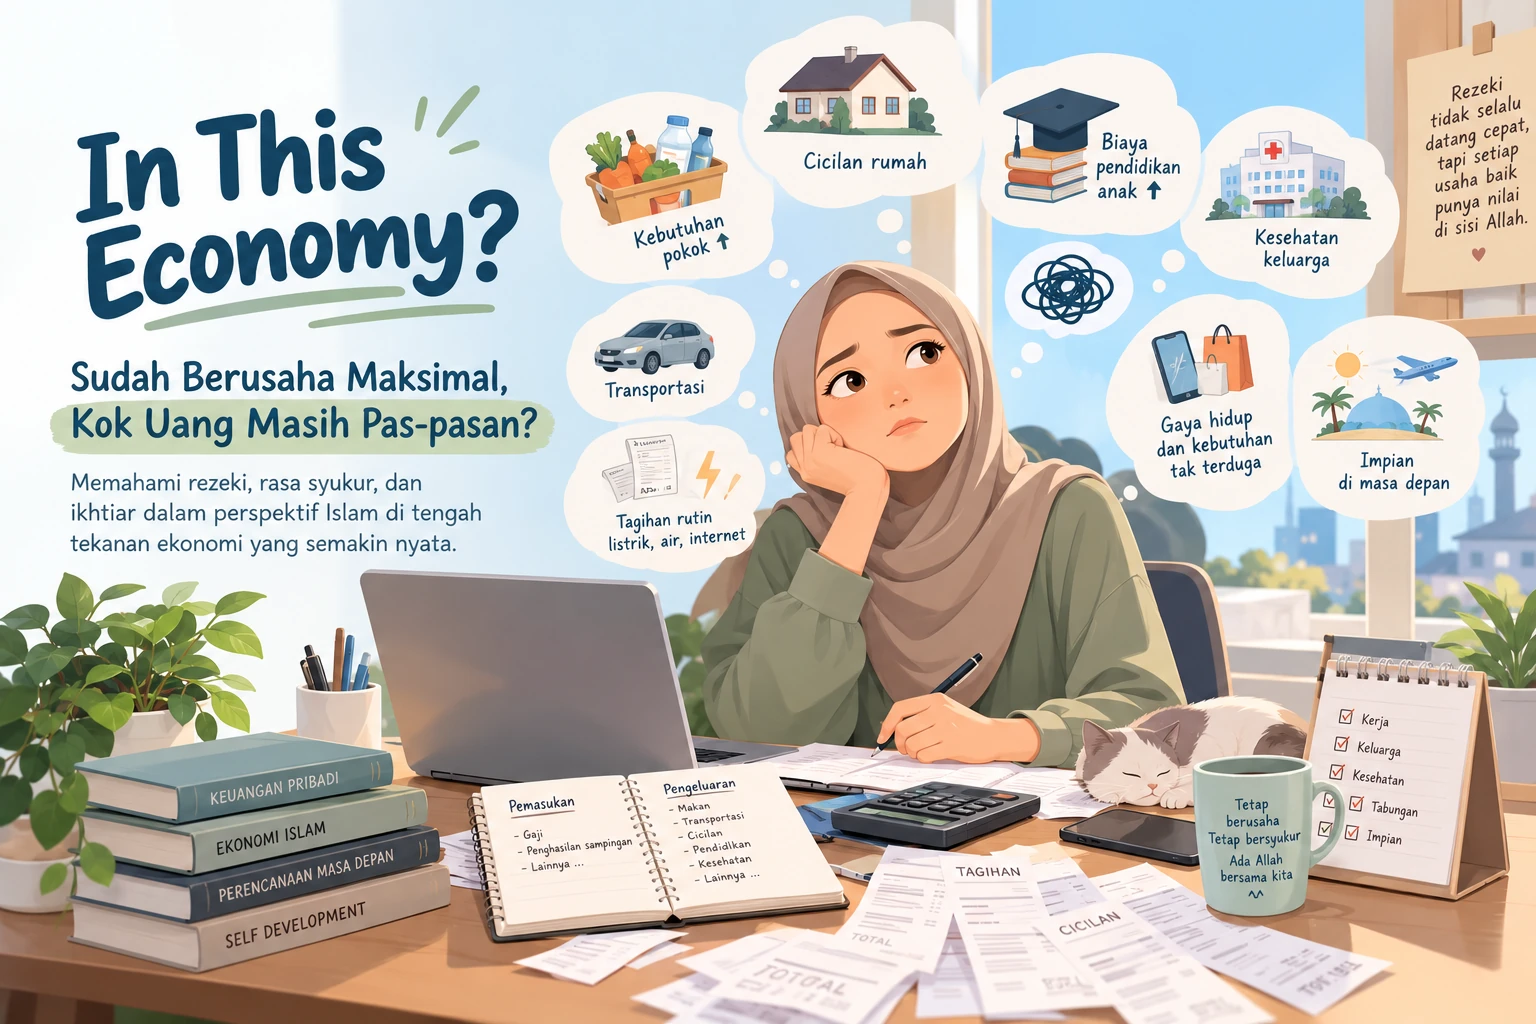
In This Economy? Sudah Berusaha Maksimal, Kok Uang Masih Pas-pasan?
In This Economy? Sudah Berusaha Maksimal, Kok Uang Masih Pas-pasan?
💰 Keuangan Personal
🛠 Perspektif Islam

Pernah merasa sudah bekerja keras sepanjang hari, menyelesaikan banyak tanggung jawab, bahkan mengorbankan waktu bersama keluarga — tetapi ketika melihat saldo rekening, jumlahnya tetap terasa kurang?
Gaji masuk pada awal bulan. Ada sedikit rasa lega. Namun, sebelum pertengahan bulan, uang sudah mulai dialokasikan untuk berbagai kebutuhan: biaya makan, listrik, transportasi, cicilan, pendidikan anak, dan kebutuhan rumah tangga lainnya. Belum lagi jika ada anggota keluarga yang sakit, kendaraan yang harus diperbaiki, atau kebutuhan mendadak yang tidak bisa ditunda.
“Sebenarnya, uang saya habis untuk apa saja?”
Di media sosial, kita melihat orang lain membeli rumah, mengganti kendaraan, berlibur bersama keluarga, atau mengembangkan bisnisnya. Sementara itu, kita masih berusaha memastikan seluruh kebutuhan bulan ini dapat terpenuhi. Lalu muncul pertanyaan yang mungkin tidak pernah kita ucapkan dengan lantang:
Dalam percakapan sehari-hari, mungkin kita akan mengungkapkannya dengan satu kalimat yang sedang populer:
“In this economy?”
Kalimat itu bukan sekadar lelucon tentang harga barang atau sulitnya mencari uang. Di baliknya, ada keresahan nyata tentang biaya hidup, ketidakpastian pekerjaan, pendapatan yang terasa stagnan, dan tanggung jawab yang terus bertambah.
Di tengah keadaan tersebut, kita perlu membicarakan satu hal penting: kondisi keuangan yang belum membaik tidak otomatis berarti seseorang kurang bersyukur, kurang berusaha, atau kurang beriman. Untuk memahaminya, kita perlu melihat persoalan ini dari tiga sudut pandang sekaligus: keuangan personal, realitas ekonomi, dan ajaran Islam.
Mengapa Kerja Keras Tidak Selalu Berbanding Lurus dengan Kesejahteraan?
Kita sering tumbuh dengan keyakinan bahwa semakin keras seseorang bekerja, semakin besar pula penghasilan dan kesejahteraan yang akan diperolehnya. Keyakinan ini memiliki dasar yang masuk akal: kerja keras, kedisiplinan, kompetensi, dan konsistensi memang dapat meningkatkan peluang seseorang untuk berkembang. Namun, realitas ekonomi tidak selalu sesederhana itu.
Dua orang bisa bekerja sama keras, tetapi memiliki kondisi keuangan yang sangat berbeda. Seseorang mungkin memiliki pekerjaan dengan pendapatan tetap, sedangkan orang lain menjalankan usaha dengan penghasilan tidak menentu. Ada orang yang pendapatannya meningkat, tetapi biaya hidupnya juga bertambah. Ada pula yang memiliki penghasilan cukup baik, tetapi harus menanggung kebutuhan orang tua, pasangan, dan anak-anaknya. Belum lagi faktor lain seperti kondisi pasar kerja, kenaikan harga kebutuhan pokok, akses pendidikan, kesempatan usaha, dan keadaan darurat.
Artinya, kondisi finansial seseorang tidak hanya ditentukan oleh seberapa keras ia bekerja. Kita perlu membedakan tiga hal yang berkaitan, tetapi tidak selalu terjadi secara otomatis:
Usaha, waktu, dan tenaga yang dikeluarkan
Hasil ekonomi dari usaha tersebut
Kondisi keuangan secara keseluruhan
Seseorang bisa sangat sibuk, tetapi pendapatannya sulit meningkat karena tidak memiliki kesempatan promosi. Pemilik usaha bisa melayani banyak pelanggan, tetapi keuntungannya tetap kecil karena biaya operasional tinggi. Karena itu, ketika uang masih terasa pas-pasan, respons pertama yang kita butuhkan bukanlah menyalahkan diri sendiri. Kita perlu mengevaluasi keadaan dengan jujur:
- Apakah pendapatan memang belum mencukupi kebutuhan dasar?
- Apakah ada pengeluaran yang bisa diperbaiki?
- Apakah keterampilan kita perlu ditingkatkan?
- Apakah pekerjaan atau model bisnis yang dijalankan masih memiliki peluang pertumbuhan?
🎯 Evaluasi bukan berarti menghakimi diri sendiri. Evaluasi adalah cara menemukan langkah berikutnya.
Perspektif Ahli Keuangan: Masalahnya Bukan Sekadar Berapa Besar Gaji
Dalam pengelolaan keuangan personal, ada perbedaan antara pendapatan yang besar dan kondisi keuangan yang sehat. Seseorang dengan penghasilan tinggi belum tentu memiliki kondisi keuangan yang aman jika pengeluarannya selalu mengikuti kenaikan pendapatan, cicilannya terlalu besar, atau tidak memiliki cadangan ketika terjadi keadaan darurat. Sebaliknya, seseorang dengan pendapatan terbatas tetap dapat memperbaiki kondisi finansialnya melalui perencanaan yang baik — meskipun kemampuan untuk menabung dan berinvestasi tentu dipengaruhi oleh besarnya pendapatan serta kebutuhan hidup.
⚠️ Namun, ada satu hal yang tidak boleh dilupakan: pengelolaan keuangan yang baik tidak dapat sepenuhnya menggantikan pendapatan yang memang tidak mencukupi kebutuhan dasar.
Bayangkan sebuah keluarga yang penghasilan bulanannya Rp5 juta. Uang tersebut harus digunakan untuk makan, tempat tinggal, transportasi, pendidikan anak, listrik, kesehatan, dan tanggungan keluarga lainnya. Jika kebutuhan dasar sudah menyerap hampir seluruh pendapatan, menyisihkan 20 persen untuk tabungan mungkin tidak realistis. Memaksakan standar keuangan ideal justru dapat membuat keluarga tersebut merasa gagal — padahal masalah utamanya adalah keterbatasan ruang finansial. Karena itu, pendekatan yang lebih bijaksana adalah memulai dari kondisi yang sebenarnya:
Jika tidak ada ruang untuk menabung, jangan langsung menyimpulkan bahwa pengelolaan keuangan kita buruk. Periksa kembali apakah kebutuhan pokok sudah terlalu besar dibandingkan pendapatan. Dalam keadaan seperti itu, solusi mungkin perlu mencakup pencarian sumber pendapatan tambahan, peningkatan keterampilan, pencarian pekerjaan yang lebih baik, peninjauan cicilan, atau dukungan sosial yang sesuai.
Laporan Global Findex 2025 dari Bank Dunia juga menempatkan tabungan, pinjaman, pembayaran, dan kemampuan menghadapi risiko keuangan sebagai bagian penting dari inklusi keuangan. Artinya, ketahanan finansial bukan hanya tentang mendapatkan uang, tetapi juga tentang kemampuan mengelola sumber daya dan menghadapi kejadian yang tidak terduga. Namun, akses terhadap layanan keuangan dan kemampuan menggunakannya tidak otomatis membuat semua orang memiliki pendapatan yang cukup — keduanya perlu berjalan bersama dengan kesempatan ekonomi yang memadai.
Inflasi: Ketika Uang yang Sama Tidak Lagi Memberikan Kemampuan yang Sama
Ada alasan lain mengapa sebagian orang merasa semakin sulit memenuhi kebutuhan, meskipun penghasilannya tidak berkurang: daya beli uang dapat berubah. Ketika harga barang dan jasa meningkat, jumlah uang yang sama mungkin hanya mampu membeli lebih sedikit kebutuhan dibandingkan sebelumnya.
Misalnya, seseorang menerima pendapatan yang tetap selama beberapa tahun. Pada saat yang sama, biaya transportasi, makanan, pendidikan, dan kebutuhan rumah tangga meningkat. Secara nominal, penghasilannya tidak berubah. Namun, kemampuan penghasilannya untuk memenuhi kebutuhan menjadi lebih kecil. Inilah mengapa kenaikan pendapatan perlu dilihat bersama perubahan biaya hidup.
Dalam kondisi tersebut, nasihat untuk sekadar mengurangi pengeluaran belum tentu cukup. Penghematan tetap penting, tetapi kemampuan meningkatkan pendapatan, memperoleh pekerjaan yang layak, dan menjaga daya beli juga memiliki peran besar.
📊 Dengan kata lain, jika uang semakin terasa sempit, kita perlu memeriksa dua sisi sekaligus: bagaimana uang digunakan dan seberapa memadai uang yang tersedia.
Apakah Uang yang Pas-pasan Berarti Kita Kurang Bersyukur?
Di tengah tekanan ekonomi, nasihat untuk bersyukur sering kali muncul. Nasihat tersebut memiliki nilai penting dalam Islam. Namun, ada kalanya rasa syukur disampaikan dengan cara yang membuat orang yang sedang kesulitan merasa bersalah karena mengakui masalahnya sendiri. Ketika seseorang mengeluhkan harga kebutuhan pokok yang meningkat, ia diminta melihat orang yang lebih susah. Ketika seseorang merasa pendapatannya tidak cukup, ia diingatkan bahwa masih banyak orang yang menganggur. Semua itu mungkin benar. Namun, apakah keberadaan orang yang lebih susah berarti kita tidak boleh mengakui kesulitan sendiri?
Tentu tidak.
Bersyukur tidak berarti menyangkal kenyataan. Bersyukur juga tidak mengharuskan seseorang berpura-pura bahwa semua keadaan baik-baik saja.
Keduanya dapat berjalan bersama:
✅ Bersyukur karena masih memiliki pekerjaan — sekaligus mengakui bahwa penghasilan saat ini belum mencukupi kebutuhan keluarga.
✅ Bersyukur karena masih sehat — sekaligus merasa khawatir ketika biaya hidup meningkat.
✅ Bersyukur atas rezeki yang diterima — sekaligus berusaha mencari peluang untuk meningkatkan pendapatan.
Dalam Surah Ibrahim ayat 7, Allah SWT menjelaskan tentang keutamaan bersyukur dan janji-Nya untuk menambah nikmat bagi hamba-Nya yang bersyukur:
Syukur bukan sekadar ucapan alhamdulillah. Syukur juga berkaitan dengan cara kita menyadari nikmat dan menggunakan apa yang dimiliki secara bertanggung jawab. Namun, ayat tersebut tidak seharusnya digunakan untuk menyimpulkan bahwa setiap orang yang kesulitan finansial pasti kurang bersyukur — kesimpulan seperti itu terlalu jauh dan tidak adil. Kita tidak mengetahui seluruh ujian, tanggung jawab, kesempatan, dan keadaan yang dihadapi seseorang.
💡 Rasa syukur justru seharusnya menjadi kekuatan untuk menghadapi kenyataan, bukan alat untuk menghakimi orang yang sedang kesulitan. Kita tidak perlu memilih antara bersyukur dan ingin memperbaiki kehidupan — keduanya dapat berjalan bersama.
Perspektif Ekonomi Islam: Rezeki Bukan Hanya Angka, tetapi Kebutuhan Material Tetap Penting
Dalam kajian ekonomi Islam, salah satu pemikir penting adalah Muhammad Umer Chapra, ekonom yang banyak menulis tentang hubungan antara ekonomi, kesejahteraan manusia, keadilan sosial, dan nilai-nilai Islam.
Chapra membahas pembangunan ekonomi yang tidak hanya mengejar pertumbuhan, tetapi juga memperhatikan keadilan dan ketimpangan. Gagasan penting dari pemikirannya: keberhasilan ekonomi tidak cukup dinilai dari pertumbuhan angka atau akumulasi kekayaan semata — pembangunan juga perlu memperhatikan kesejahteraan manusia dan distribusi sumber daya secara lebih adil.
Pemikiran tersebut relevan dengan pertanyaan dalam artikel ini. Jika seseorang bekerja keras tetapi tetap kesulitan memenuhi kebutuhan dasar, persoalannya tidak selalu dapat diselesaikan dengan meminta orang tersebut bekerja lebih keras lagi. Kita juga perlu melihat kesempatan ekonomi yang tersedia, akses terhadap pendidikan dan pekerjaan, distribusi pendapatan, serta dukungan yang dapat diberikan oleh masyarakat dan institusi. Dalam perspektif ini, kemiskinan dan kesulitan finansial bukan semata-mata persoalan individual — ada dimensi sosial yang juga perlu diperhatikan.
Islam menghargai usaha pribadi, kepemilikan harta, dan kegiatan ekonomi yang halal. Namun, Islam juga menempatkan keadilan, tanggung jawab sosial, dan kepedulian terhadap kelompok rentan sebagai bagian penting dalam kehidupan bermasyarakat. Artinya, kita tetap bertanggung jawab untuk berikhtiar memperbaiki kondisi keuangan — dan pada saat yang sama, masyarakat tidak boleh menutup mata terhadap orang-orang yang menghadapi keterbatasan kesempatan.
Kesehatan, keluarga, ilmu, kesempatan, dan ketenangan juga merupakan nikmat. Memaknainya membantu kita menjaga rasa syukur.
Makan, tempat tinggal, pendidikan, kesehatan, dan tanggung jawab keluarga memerlukan biaya nyata. Mengelolanya baik adalah menjalankan tanggung jawab.
Kita tidak seharusnya menjawab persoalan biaya sekolah anak hanya dengan mengatakan bahwa keluarga adalah rezeki — kebutuhan pendidikan tetap memerlukan biaya nyata. Memaknai rezeki secara luas membantu kita menjaga rasa syukur, sedangkan mengelola keuangan dengan baik membantu kita menjalankan tanggung jawab kehidupan. Keduanya tidak bertentangan.
Ikhtiar Bukan Sekadar Bekerja Lebih Lama
Ketika kondisi keuangan belum membaik, respons yang sering muncul adalah menambah jam kerja: pagi bekerja di kantor, malam mengerjakan pekerjaan sampingan, akhir pekan digunakan untuk mencari tambahan penghasilan. Bagi sebagian orang, langkah tersebut memang diperlukan. Namun, bekerja lebih lama tidak selalu menjadi solusi terbaik. Ada kalanya persoalannya bukan kurangnya jam kerja, melainkan rendahnya nilai ekonomi dari pekerjaan yang dilakukan. Dalam situasi seperti ini, ikhtiar perlu disertai evaluasi strategi:
Pertanyaan tersebut tidak menjamin bahwa kondisi finansial akan segera berubah. Namun, semuanya membantu kita mencari peluang perbaikan yang lebih terarah. Dari perspektif Islam, ikhtiar merupakan bagian penting dari tanggung jawab manusia. Dalam Surah An-Najm ayat 39, Al-Qur’an mengingatkan bahwa manusia memperoleh apa yang telah diusahakannya:
Ayat ini dapat menjadi pengingat tentang pentingnya usaha — tetapi bukan jaminan bahwa setiap usaha akan menghasilkan keuntungan finansial sesuai harapan dalam waktu tertentu. Hasil ekonomi dipengaruhi banyak faktor. Karena itu, kita perlu berusaha dengan sungguh-sungguh sambil tetap menyadari keterbatasan kendali kita.
Tawakal bukan alasan untuk berhenti berusaha. Sebaliknya, tawakal hadir bersama ikhtiar, doa, dan kesediaan menerima bahwa hasil akhir tidak sepenuhnya berada dalam kendali kita. Kita tidak harus terus berlari tanpa arah hanya untuk membuktikan bahwa kita sudah bekerja keras.
🏃 Terkadang, langkah yang lebih bijak adalah berhenti sejenak, mengevaluasi strategi, lalu melanjutkan perjalanan dengan cara yang lebih efektif.
Pengelolaan Keuangan dalam Perspektif Syariah
Dalam Islam, harta bukan sesuatu yang harus dijauhi. Harta dapat menjadi sarana memenuhi kebutuhan, menjalankan tanggung jawab, membantu keluarga, dan memberikan manfaat kepada masyarakat. Namun, cara memperoleh dan menggunakannya perlu memperhatikan prinsip syariah.
Meningkatkan penghasilan merupakan tujuan yang wajar. Akan tetapi, tambahan pendapatan seharusnya dicari melalui cara yang halal, jujur, dan tidak merugikan orang lain.
Surah Al-A’raf ayat 31 mengingatkan manusia untuk makan dan minum, tetapi tidak berlebihan:
Prinsip ini dapat diterapkan dalam kehidupan finansial dengan membedakan kebutuhan dan keinginan, tidak memaksakan gaya hidup, serta menggunakan harta secara bertanggung jawab. Namun, kita juga perlu berhati-hati agar tidak menganggap semua pengeluaran yang terlihat mahal sebagai pemborosan — kebutuhan setiap keluarga berbeda, sehingga evaluasi perlu dilakukan berdasarkan keadaan nyata.
Sebelum mengambil pembiayaan atau pinjaman, seseorang perlu memahami akad, biaya, risiko, kewajiban pembayaran, dan kesesuaiannya dengan prinsip syariah. Produk yang menggunakan label syariah tetap perlu dipahami secara cermat — jangan mengambil keputusan hanya berdasarkan nama produk atau promosi.
Membuat anggaran, mencatat pengeluaran, mengelola kewajiban, dan menyiapkan cadangan sesuai kemampuan bukanlah tindakan yang bertentangan dengan tawakal. Justru, perencanaan dapat menjadi bagian dari ikhtiar untuk menjaga amanah harta.
Dalam pembahasan prinsip ekonomi Islam, Rodney Wilson, akademisi ekonomi yang menulis tentang prinsip ekonomi Islam, menekankan pentingnya keadilan dalam transaksi, perhatian terhadap kemiskinan, serta tanggung jawab dalam memperoleh dan menggunakan harta. Perspektif ini memperlihatkan bahwa ekonomi Islam tidak hanya membahas bagaimana seseorang mencari uang, tetapi juga bagaimana aktivitas ekonomi dilakukan secara adil dan bagaimana kesejahteraan masyarakat diperhatikan.
⚖️ Dengan demikian, pengelolaan keuangan yang berlandaskan syariah bukan hanya tentang menghindari transaksi yang dilarang — ia juga mencakup tanggung jawab, kejujuran, proporsionalitas, dan kepedulian sosial.
Ketika Pendapatan Tidak Cukup, Jangan Menyalahkan Pengeluaran Saja
Ada satu hal yang terkadang sulit dilakukan ketika membahas keuangan: mengakui bahwa penghasilan memang belum mencukupi. Sebagian orang merasa malu karena tidak mampu memenuhi standar kehidupan yang terlihat di lingkungan sekitarnya. Ada yang memaksakan diri mengikuti gaya hidup teman. Ada pula yang enggan membicarakan kesulitan keuangan kepada pasangan atau keluarga karena takut dianggap gagal. Akibatnya, masalah yang seharusnya bisa dibicarakan justru dipendam hingga semakin berat.
💬 Padahal, mengakui keterbatasan bukanlah bentuk kegagalan.
Jika pendapatan belum mencukupi kebutuhan dasar, kita perlu mengatakannya secara jujur. Jika cicilan terlalu berat, kita perlu mengevaluasi pilihan yang tersedia. Jika usaha terus merugi, kita perlu meninjau kembali model bisnisnya. Kejujuran terhadap keadaan merupakan titik awal untuk mengambil keputusan yang lebih baik. Dalam keluarga, komunikasi finansial juga penting: pasangan perlu memahami pendapatan, kewajiban, kebutuhan anak, dan tujuan keuangan bersama — bukan untuk mencari siapa yang salah, melainkan untuk menentukan apa yang bisa dilakukan bersama.
Di luar keluarga, kita juga perlu memahami bahwa kesempatan ekonomi tidak selalu terbagi secara merata. Akses terhadap pendidikan, pekerjaan yang layak, modal, jaringan, dan fasilitas pendukung dapat memengaruhi kemampuan seseorang memperbaiki keadaan. Karena itu, menyederhanakan semua masalah finansial menjadi persoalan kurang disiplin atau terlalu banyak berbelanja adalah kesimpulan yang tidak selalu adil. Ada persoalan yang bisa diselesaikan melalui perubahan kebiasaan; ada pula yang memerlukan kesempatan kerja yang lebih baik, peningkatan keterampilan, dukungan sosial, atau kebijakan yang lebih berpihak pada kesejahteraan masyarakat.
Perspektif ekonomi Islam yang dibahas Chapra mengingatkan bahwa pembangunan ekonomi juga perlu memperhatikan keadilan dan ketimpangan. Dengan demikian, solusi atas kesulitan finansial perlu bergerak di dua tingkat sekaligus:
Memperkuat kemampuan mengelola keuangan, meningkatkan keterampilan, dan mengevaluasi strategi ikhtiar.
Memperbaiki lingkungan sosial-ekonomi: kesempatan kerja, akses pendidikan dan modal, serta kebijakan yang berpihak pada kesejahteraan.
Zakat, Infak, dan Sedekah: Dari Kepedulian Menuju Pemberdayaan
Dalam pembahasan keuangan dari perspektif Islam, zakat, infak, dan sedekah memiliki tempat penting. Namun, ketika seseorang sedang mengalami kesulitan finansial, pembahasan tentang memberi perlu disampaikan secara bijaksana. Orang yang belum mampu memenuhi kebutuhan dasar tidak seharusnya dibuat merasa bersalah karena belum bisa memberikan sumbangan dalam jumlah tertentu.
Zakat memiliki ketentuan tersendiri, termasuk syarat kewajibannya. Infak dan sedekah dapat dilakukan sesuai kemampuan, tanpa memaksakan diri hingga mengabaikan kebutuhan pokok dan tanggung jawab yang wajib dipenuhi.
🤝 Dalam Islam, memberi bukan tentang mempertontonkan besarnya nominal. Nilai sebuah pemberian tidak semata-mata diukur dari jumlah uang yang dikeluarkan.
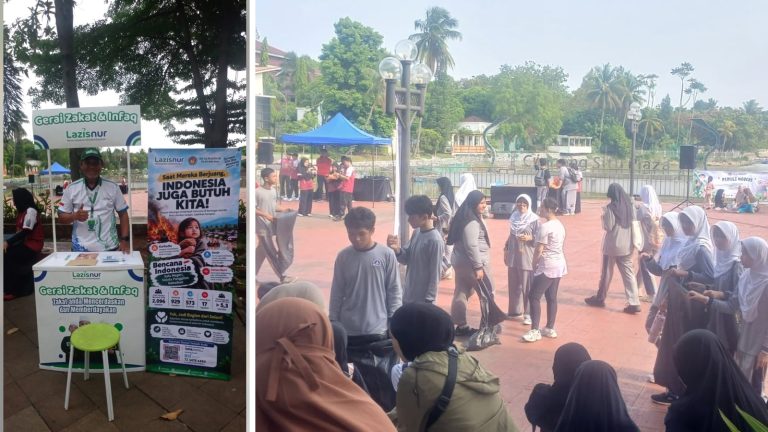
Di sisi lain, zakat bukan hanya tentang orang yang memberi. Ada pula hak orang-orang yang memenuhi kriteria sebagai penerima zakat. Karena itu, lembaga pengelola zakat memiliki tanggung jawab untuk menghimpun dan menyalurkan dana secara amanah sesuai ketentuan syariah dan kebutuhan penerima manfaat. Program pemberdayaan ekonomi, pendidikan, bantuan kesehatan, dan dukungan bagi keluarga rentan dapat menjadi bagian dari upaya membantu masyarakat menghadapi kesulitan hidup — tujuannya bukan sekadar membuat seseorang mampu bertahan hari ini, tetapi juga membuka peluang agar kehidupannya dapat berkembang pada masa mendatang.
Sebagai contoh, bantuan modal yang disertai pendampingan usaha, pelatihan keterampilan, atau akses pasar berpotensi membantu penerima manfaat membangun sumber pendapatan. Namun, keberhasilannya tetap bergantung pada kebutuhan penerima, kondisi pasar, kualitas pendampingan, dan faktor lainnya.
Kepedulian sosial menjadi semakin penting ketika tekanan ekonomi dirasakan banyak orang sekaligus. Masyarakat tidak cukup hanya diminta berhemat secara individual. Kita juga membutuhkan ekosistem yang mendukung: pekerjaan yang layak, akses pendidikan, kesempatan usaha, perlindungan bagi kelompok rentan, dan pengelolaan dana sosial yang bertanggung jawab.
🌊 Dengan demikian, semangat berbagi tidak berhenti pada transaksi memberi dan menerima. Ia menjadi bagian dari upaya membangun kehidupan bersama yang lebih baik.
Lima Langkah Realistis Menghadapi Kondisi Keuangan yang Pas-pasan
Lalu, apa yang bisa dilakukan ketika kita sudah berusaha maksimal tetapi uang masih terasa kurang? Berikut lima langkah yang dapat disesuaikan dengan kondisi masing-masing.
Catat pendapatan bersih, kebutuhan pokok, cicilan, kewajiban keluarga, dan pengeluaran lain. Tujuannya bukan membuktikan bahwa kita boros, melainkan mengetahui kondisi keuangan secara objektif.
Jika pengeluaran konsumtif menjadi persoalan utama, perbaiki kebiasaan belanja. Jika cicilan terlalu membebani, evaluasi kewajiban dan pilihan yang tersedia. Jika pendapatan tidak mencukupi kebutuhan dasar, prioritaskan pemenuhan kebutuhan penting dan cari peluang untuk memperbaiki pendapatan. Jangan menggunakan satu solusi untuk semua masalah.
Cari keterampilan yang relevan dengan kebutuhan pasar. Pertimbangkan peluang kerja baru, peningkatan kompetensi, pekerjaan sampingan yang realistis, atau pengembangan usaha. Sebelum memulai usaha, hitung biaya, potensi permintaan, keuntungan bersih, dan risiko. Jangan menganggap omzet sebagai keuntungan.
Jika masih ada ruang dalam anggaran, mulailah membangun tabungan untuk kebutuhan mendadak. Tidak perlu langsung menargetkan jumlah besar jika kemampuan saat ini terbatas. Jika pendapatan belum cukup untuk memenuhi kebutuhan dasar, fokus terlebih dahulu pada kebutuhan tersebut dan upaya memperbaiki kondisi keuangan.
Berdoa, berikhtiar, dan bertawakal. Pada saat yang sama, jaga komunikasi dengan keluarga, perluas jaringan yang positif, dan jangan ragu mencari bantuan yang sesuai ketika diperlukan. Meminta pertolongan bukan berarti gagal. Dalam banyak keadaan, dukungan yang tepat dapat membantu seseorang melewati masa sulit dan menemukan jalan keluar.
Kelima langkah ini tidak menjanjikan perubahan instan. Namun, semuanya memberikan kerangka yang lebih realistis untuk mengambil keputusan di tengah ketidakpastian.
Penutup: Tetap Bersyukur, Terus Berikhtiar
“In this economy?”
Sudah berusaha maksimal, tetapi uang masih pas-pasan. Pertanyaan ini mungkin tidak memiliki jawaban sederhana.
Perspektif keuangan personal mengajarkan pentingnya memahami arus kas, mengelola kewajiban, dan membangun ketahanan finansial — namun kita juga perlu mengakui bahwa pengelolaan uang memiliki batas ketika pendapatan memang tidak mencukupi kebutuhan dasar. Pemikiran ekonomi Islam, termasuk gagasan M. Umer Chapra tentang pembangunan dengan keadilan, mengingatkan bahwa kesejahteraan tidak cukup dibicarakan sebagai urusan individual. Sementara itu, ajaran Islam memberikan ruang bagi ikhtiar, syukur, doa, dan tawakal untuk berjalan bersama:
Kita boleh menginginkan penghasilan yang lebih baik. Kita boleh berusaha membangun usaha yang berkembang. Kita boleh berharap memiliki tabungan yang cukup, rumah yang layak, dan kemampuan memenuhi kebutuhan keluarga tanpa terus-menerus merasa cemas. Semua itu dapat menjadi bagian dari ikhtiar menjalankan amanah kehidupan. Yang perlu dijaga adalah cara kita menempuh perjalanan tersebut: melalui jalan yang halal, keputusan yang bertanggung jawab, dan kesadaran bahwa keberhasilan tidak hanya diukur dari banyaknya harta.
Mungkin hari ini uang kita masih pas-pasan. Mungkin ada rencana yang harus ditunda. Mungkin kita belum berada di tempat yang selama ini diimpikan. Namun, selama masih ada kesempatan untuk memperbaiki keadaan, jangan berhenti melangkah.
In this economy? Kita tetap perlu realistis terhadap keadaan, bijaksana dalam mengelola keuangan, bersungguh-sungguh dalam berusaha, dan percaya bahwa setiap langkah yang baik memiliki nilai. Bukan sekadar bertahan menghadapi ekonomi, tetapi terus berusaha membangun kehidupan yang lebih baik tanpa kehilangan rasa syukur dan arah.
Referensi
Chapra, M. Umer. Islam and Economic Development: A Strategy for Development with Justice and Stability. International Institute of Islamic Thought, 1993. Membahas pembangunan ekonomi, kesejahteraan, dan keadilan dalam perspektif Islam. Informasi buku di JSTOR →
Wilson, Rodney. “Islamic Economic Principles.” Oxford Research Encyclopedia of Religion. Membahas prinsip ekonomi Islam, keadilan dalam transaksi, kemiskinan, dan tanggung jawab sosial. Artikel di Oxford Academic →
World Bank. The Global Findex Database 2025. Referensi mengenai inklusi keuangan, tabungan, pinjaman, pembayaran, dan kemampuan menghadapi risiko finansial. Laporan Global Findex 2025 →
Al-Qur’an: Surah Ibrahim ayat 7 tentang syukur; Surah An-Najm ayat 39 tentang usaha; dan Surah Al-A’raf ayat 31 tentang larangan berlebih-lebihan.
Kelola Rezeki Lebih Baik
💰
Investasi Emas Usai Lebaran: Tren atau Kesadaran Finansial Islami?Membangun kesadaran finansial dari perspektif Islam.
💵
Uang Pensiun Masuk Dompet? Begini Cara Tepat Hitung Zakat-nyaMemahami kewajiban zakat atas penghasilan dan aset Anda.
❤️
Hati-Hati, Ini Penyebab Sedekah Kita Tidak Diterima oleh AllahKualitas memberi — bukan sekadar besarnya nominal.
Sedekah Tidak Harus Besar, Cukuplah yang Istiqamah
Sesuai pesan artikel ini: berbagi dilakukan sesuai takar kemampuan, tanpa memaksakan diri, tanpa mengabaikan kebutuhan pokok. Sedekah Anda — berapa pun nominalnya — kami kelola amanah untuk program pemberdayaan ekonomi, pendidikan, kesehatan, dan bantuan keluarga rentan.

GoPay, OVO, DANA, ShopeePay, LinkAja — nominal bebas
Tetap Bersyukur. Terus Berikhtiar.
Uang yang pas-pasan bukan ukuran nilai diri Anda di hadapan Allah — dan bukan pula tanda bahwa ikhtiar Anda sia-sia. Teruslah melangkah halal, kelola dengan bijak, dan jangan berhenti berharap.
#Syukur
#Ikhtiar
#Tawakal
#KeuanganIslami
#Lazisnur