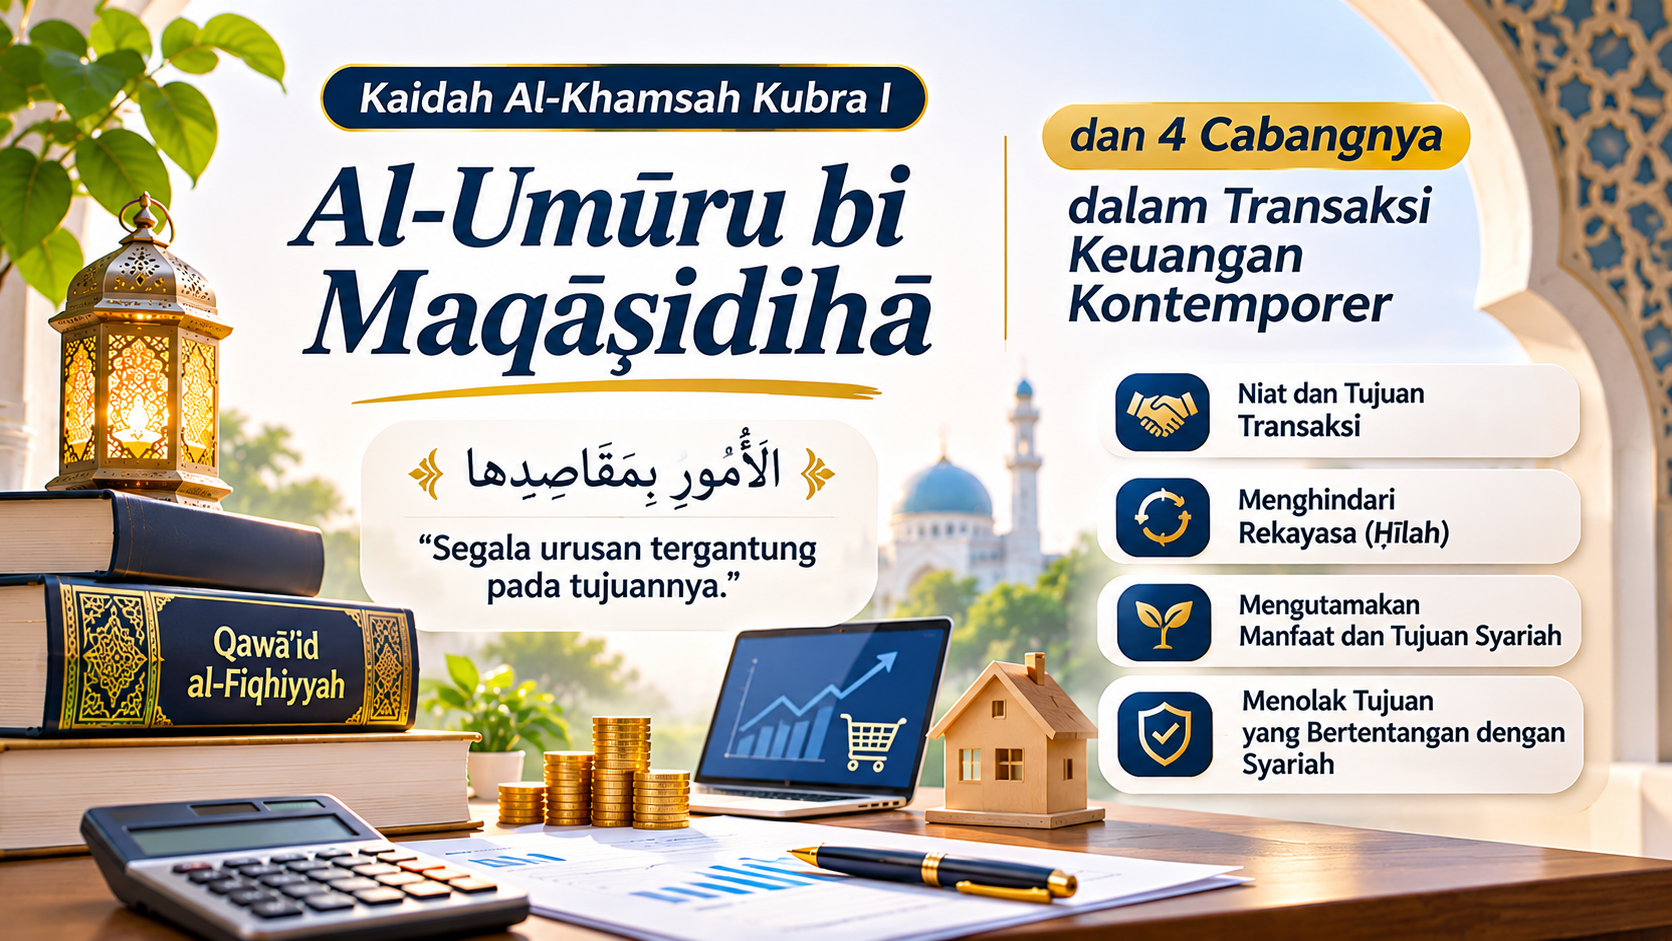
Kaidah Al-Khamsah Kubra I (Al-Umūru bi Maqāṣidihā) dan 4 Cabangnya dalam Transaksi Keuangan Kontemporer
Intisari Utama Artikel (Key Takeaways)
- Niat Sebagai Poros Hukum: Kaidah Al-Umūru bi Maqāṣidihā menegaskan bahwa status keabsahan serta halal-haramnya suatu aktivitas finansial ditentukan oleh maksud dan tujuan pelakunya, bukan semata gerak fisik perpindahan harta.
- Substansi di Atas Formalitas (Substance Over Form): Fikih muamalah menolak rekayasa redaksi kontrak (hilah). Pinjaman berbunga tetap haram walau dibungkus dengan istilah investasi atau jual beli semu.
- Hukum Sarana Mengikuti Tujuan: Komoditas atau layanan mubah—seperti penjualan bahan baku maupun penyewaan ruko dan cloud server—berubah menjadi haram apabila digunakan untuk memfasilitasi perjudian online (judol), khamr, atau penipuan.
- Pilar Standar Keuangan Global: Lembaga internasional AAOIFI yang diikuti sekitar 45 negara menjadikan kaidah maqashid sebagai fondasi penyusunan standar syariah global demi menjamin keadilan dan integritas pasar keuangan Islam.
☰ Daftar Isi Pembahasan
- Pendahuluan: Memahami Maqashid Syariah & Landasan Hadis Niat
- Peran Lembaga AAOIFI dalam Standarisasi Keuangan Syariah Global
- Definisi & Praktik Kaidah Induk: Al-Umūru bi Maqāṣidihā
- Peta Konsep 4 Kaidah Cabang dalam Mu’āmalah Māliyah
- Cabang 1: Membedakan Ibadah dan Adat Berdasarkan Niat
- Cabang 2: Akad Mengikuti Tujuan dan Makna, Bukan Sekadar Lafaz
- Cabang 3: Sarana Dihukumi Sesuai dengan Tujuannya
- Cabang 4: Niat Berpengaruh dalam Penentuan Jenis Akad
- Tabel Matriks Analisis Fikih Muamalah 4 Kaidah Cabang
- Kesimpulan: Tiga Pilar Integritas Transaksi Keuangan Syariah
- Pertanyaan Populer (FAQ)
Dalam lanskap ekonomi dan keuangan modern yang semakin kompleks, bentuk fisik sebuah transaksi sering kali tampak serupa di permukaan. Seseorang mentransfer sejumlah dana melalui aplikasi perbankan digital, menandatangani kontrak kerja sama modal, atau menyewakan infrastruktur ruang usaha kepada pihak ketiga. Secara kasatmata, seluruh aktivitas tersebut hanyalah perpindahan aset atau jasa. Namun dalam kacamata hukum ekonomi Islam (fiqih mu’āmalah māliyah), dua transaksi dengan gerak lahiriah yang persis sama dapat melahirkan konsekuensi hukum yang bertolak belakang: yang satu bernilai ibadah agung, sementara yang lain terjerumus menjadi transaksi ribawi yang batil.
Pembeda utamanya terletak pada ruh batiniah dan substansi maksud yang menggerakkan akad tersebut. Di sinilah Kaidah Al-Khamsah Kubra Pertama—yakni Al-Umūru bi Maqāṣidihā (segala perkara tergantung pada tujuannya)—memegang peranan sentral sebagai kompas pengujian hukum atas setiap inovasi produk finansial maupun kontrak bisnis kontemporer.
1. Pendahuluan: Memahami Maqashid Syariah & Landasan Hadis Niat
Secara etimologis (kebahasaan), kata maqāṣid merupakan bentuk jamak taksir (jama’ taksir) dari kata benda tunggal (isim mufrad) maqṣūd yang berarti tujuan, maksud, atau sasaran. Dalam realitas kehidupan manusia, setiap tindakan berkesadaran pasti menyimpan tujuan tertentu di baliknya. Prinsip yang sama berlaku pula pada bangunan hukum Islam. Apabila dirangkai menjadi istilah Maqāṣid Syarī’ah, maka secara bahasa ia bermakna berbagai tujuan luhur yang hendak diwujudkan oleh syariat Islam dalam setiap ketetapan hukumnya—yakni menghadirkan kemaslahatan (jalbul maṣāliḥ) dan menolak kemudaratan (dar’ul mafāsid).
Seluruh bangunan kaidah fikih yang mengatur korelasi antara perbuatan lahiriah dan maksud batiniah manusia berhulu pada satu dalil pokok yang sangat masyhur dari Rasulullah SAW. Hadis ini disepakati kesahihannya oleh Imam Bukhari dan Imam Muslim, bahkan ditempatkan oleh Imam Bukhari sebagai hadis pembuka dalam kitab Shahih-nya:
« إِنَّمَا الْأَعْمَالُ بِالنِّيَّاتِ، وَإِنَّمَا لِكُلِّ امْرِئٍ مَا نَوَى »
“Innamal a’mālu bin-niyyāt, wa innamā likulli-mri’in mā nawā.”
“Sesungguhnya amal itu tergantung niatnya, dan sesungguhnya setiap orang akan mendapatkan apa yang ia niatkan…” (HR. Bukhari dan Muslim)
Para ulama lintas mazhab menjelaskan bahwa hadis ini merupakan salah satu poros utama ajaran Islam. Ia tidak hanya mengatur sah atau tidaknya ibadah ritual seperti salat, puasa, dan zakat, tetapi juga merentangkan pengaruhnya ke wilayah hukum perdata dan transaksi harta benda (mu’āmalah māliyah). Niat menentukan nilai moral sebuah transaksi di hadapan Allah SWT sekaligus menentukan akibat hukum perdata di hadapan manusia.
2. Peran Lembaga AAOIFI & Standar Keuangan Syariah Global
Agar prinsip-prinsip maqāṣid syarī’ah dan kaidah niat tidak berhenti sebagai wacana teoretis di ruang akademik, industri keuangan Islam modern menerjemahkannya ke dalam regulasi teknis yang terukur. Salah satu institusi paling otoritatif di panggung internasional yang mengawal hal ini adalah AAOIFI (Accounting and Auditing Organization for Islamic Financial Institutions).
Berdiri 1991 di Bahrain
Lembaga internasional independen bersifat nirlaba (non-profit) yang berdiri pada tahun 1991 dan berkantor pusat di Manama, Bahrain.
Harmonisasi Standar Global
Menciptakan standar akuntansi, audit, tata kelola, etika, serta Standar Syariah yang berlaku global bagi industri keuangan syariah dunia.
±45 Negara Anggota
Diikuti oleh otoritas perbankan dan institusi dari sekitar 45 negara dengan standar yang berakar kuat pada kaidah maqashid dan integritas akad.
Keberadaan standar global AAOIFI—yang di Indonesia juga selaras dengan koridor fatwa Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI)—menjadi benteng pelindung agar lembaga perbankan, asuransi syariah (takaful), pasar modal syariah, hingga fintech tidak terjebak pada kosmetika label syariah semata. Setiap produk keuangan wajib diuji apakah substansi ekonominya benar-benar mewujudkan tujuan syariat atau justru menyelundupkan praktik ribawi secara terselubung.
3. Definisi & Signifikansi Kaidah: Al-Umūru bi Maqāṣidihā
Dalam disiplin ilmu Qawā’id Fiqhiyyah, para ulama merumuskan lima kaidah induk terbesar (Al-Qawā’id Al-Khamsah Al-Kubrā) yang merangkum hampir seluruh permasalahan fikih Islam. Kaidah pertama yang menjadi fondasi pembuka dari kelima kaidah agung tersebut berbunyi:
الْأُمُورُ بِمَقَاصِدِهَا
“Al-Umūru bi Maqāṣidihā”
Artinya: “Segala perkara tergantung pada tujuannya / niatnya.”
Definisi Terminologis & Signifikansi dalam Mu’āmalah Māliyah
Secara terminologis, kaidah Al-Umūru bi Maqāṣidihā menegaskan bahwa hukum suatu amal perbuatan atau akad transaksi ditentukan oleh niat, tujuan, dan maksud dari pelakunya. Ketika kaidah ini ditarik ke ranah mu’āmalah māliyah (transaksi harta benda dan keuangan), signifikansinya menjadi sangat krusial:
- Melampaui Formalitas Teks Kontrak: Syariat Islam tidak hanya menilai bentuk lahiriah perbuatan atau sekadar keindahan susunan redaksi klausul di atas kertas kontrak.
- Kendali Mutlak Niat Pelaku: Tujuan batin dan motif nyata para pihak yang bertransaksi memegang kendali penentu apakah suatu perikatan bisnis dinilai sah dan halal, atau justru terdegradasi menjadi haram dan batil.
Dua Ilustrasi Praktik Kaidah Induk
1. Penyerahan Harta (Status Akad Mengikuti Niat)
Seseorang menyerahkan sejumlah uang tunai kepada rekannya. Secara fisik, tindakan tersebut sama-sama berupa penyerahan kas. Namun status hukumnya berbeda drastis—apakah menjadi hibah (pemberian lepas), pinjaman (qardh yang wajib dikembalikan), atau titipan (wadi’ah yang harus dijaga)—sepenuhnya bergantung pada niat akad saat penyerahan dilakukan.
2. Perdagangan Komoditas (Tujuan Menentukan Halal/Haram)
Seorang pedagang menjual komoditas yang zat asalnya suci dan halal. Apabila komoditas tersebut dijual untuk kebutuhan konsumsi dan produksi yang halal, maka jual belinya sah dan diberkahi. Sebaliknya, bila dijual untuk memfasilitasi kejahatan atau produksi barang haram, maka hukum transaksinya berubah mengikuti keburukan tujuannya.
Implikasi Praktisnya: Aktivitas perpindahan barang atau aliran kas secara fisik boleh jadi tampak seragam di laporan mutasi rekening. Akan tetapi, niat dan tujuan di balik layar itulah yang mentransformasikan apakah sebuah transaksi bernilai ibadah kebajikan, kemitraan produktif yang halal, ataukah terjerumus menjadi sarana kemaksiatan yang diharamkan syariat.
4. Peta Konsep 4 Kaidah Cabang dalam Mu’āmalah Māliyah
Dari kaidah induk Al-Umūru bi Maqāṣidihā, para fuqaha menjabarkan sejumlah kaidah cabang (qawā’id far’iyyah) yang secara spesifik membedah persoalan transaksi keuangan. Berikut adalah peta konsep empat kaidah cabang utama yang paling relevan dalam praktik finansial kontemporer:
Contoh Inti: Mengeluarkan harta bernilai zakat (ibadah wajib) bila diniatkan zakat, dan bernilai hibah biasa bila diniatkan hadiah.
Contoh Inti: Ucapan “pinjamkan uang ini, nanti saya kembalikan lebih” tetap haram karena hakikatnya riba meskipun memakai kata pinjam.
Contoh Inti: Menjual anggur untuk diolah menjadi minuman halal hukumnya boleh, tetapi menjualnya untuk diproduksi menjadi khamr adalah haram.
Contoh Inti: Menyerahkan sejumlah uang kepada pihak lain dapat mengikat sebagai akad utang, hibah, atau investasi tergantung kesepakatan niat awal.
5. Cabang 1: Membedakan Ibadah dan Adat Berdasarkan Niat
« تَمْيِيزُ الْعِبَادَاتِ عَنِ الْعَادَاتِ »
“Tamyīzul ‘ibādāti ‘anil ‘ādāt”
Artinya: “Membedakan ibadah dan adat berdasarkan niat.”
Landasan Konseptual Fikih
Dalam aktivitas sosial-ekonomi sehari-hari, perbuatan mengeluarkan harta secara lahiriah selalu tampak serupa, yakni berpindahnya dana dari tangan pemberi kepada penerima. Tidak ada tanda fisik pada lembaran uang rupiah atau bukti transfer bank yang secara otomatis membedakan mana dana ritual keagamaan dan mana dana sosial biasa. Oleh sebab itu, niat di dalam hati berfungsi sebagai pembeda mutlak (mumayyiz) apakah pengeluaran dana tersebut merupakan penunaian rukun Islam (ibadah wajib) ataukah sekadar pemberian hadiah dan tradisi tolong-menolong biasa (adat kebiasaan).
Analisis Kasus Praktis dalam Pengelolaan Harta
Kasus 1: Zakat Mal vs. Hadiah Kerabat
Apabila seorang muzakki mentransfer dana sebesar Rp5.000.000,- kepada kerabatnya yang tergolong fakir miskin (mustahik) dengan niat menunaikan zakat mal, maka sah zakatnya dan gugurlah kewajiban rukun Islam atas harta tersebut. Sebaliknya, jika uang Rp5.000.000,- itu diserahkan semata-mata sebagai hadiah kekeluargaan (adat), maka statusnya tercatat sebagai hibah sunnah, sedangkan kewajiban zakat malnya masih tetap utuh dan wajib dibayarkan tersendiri.
Kasus 2: Wakaf Uang vs. Donasi Operasional
Ketika seorang donatur menyerahkan dana kepada yayasan atau lembaga nazhir, niat dan ikrar awal wakif menentukan rezim pengelolaan asetnya. Jika diniatkan sebagai wakaf uang produktif (ibadah jariyah kekal), maka nilai pokok dana wajib dijaga keabadiannya dan tidak boleh habis dikonsumsi, melainkan hanya hasil investasinya yang disalurkan. Namun jika diniatkan sebagai donasi/sedekah operasional biasa, lembaga berhak membelanjakan langsung pokok dana tersebut hingga habis.
6. Cabang 2: Akad Mengikuti Tujuan dan Makna, Bukan Sekadar Lafaz
« الْعُقُودُ تَتْبَعُ الْمَقَاصِدَ وَالْمَعَانِيَ لَا الْأَلْفَاظَ وَالْمَبَانِيَ »
“Al-‘uqūdu tatba’ul maqāṣida wal ma’āniya lāl alfāẓa wal mabānī”
Artinya: “Akad mengikuti tujuan dan makna, bukan sekadar lafaz (dan susunan redaksi).”
Prinsip Anti-Formalitas Semu (Substance Over Form)
Kaidah cabang kedua ini—yang juga semakna dengan kaidah populer dalam Pasal 3 Majallah al-Aḥkām al-‘Adliyyah (Al-‘ibratu fil ‘uqūdi lil maqāṣidi wal ma’ānī lā lil alfāẓi wal mabānī)—merupakan pisau bedah paling tajam dalam mengaudit keabsahan kontrak keuangan. Hukum fikih muamalah tidak pernah tertipu oleh kosmetika pilihan kata atau kemewahan istilah Arab pada sampul dokumen perjanjian. Apabila ditemukan pertentangan antara bunyi redaksi kata (alfāẓ) dengan hakikat substansi finansial yang sebenarnya terjadi di lapangan (ma’ānī), maka yang dimenangkan oleh syariat adalah substansi ekonomi yang sesungguhnya (substance over form).
Bedah Kasus: Kosmetika Kata “Pinjam” dan Rekayasa Pembiayaan
Perhatikan contoh konkret ketika seseorang berkata kepada rekannya: “Pinjamkan uang ini kepada saya, nanti saat jatuh tempo saya kembalikan lebih.” Meskipun para pihak menggunakan diksi “pinjam” (qardh)—yang secara normatif adalah akad tabarru’ (kebajikan sosial murni tanpa mencari laba)—namun penyisipan syarat pengembalian berlebih telah menghancurkan esensi tolong-menolong tersebut. Secara hakikat, transaksi itu telah bermutasi menjadi utang piutang berbunga (riba) yang hukumnya haram.
Apabila sebuah produk kredit modal kerja diberi judul sampul “Akad Jual Beli” (tanpa adanya objek barang riil yang diperjualbelikan) atau dinamai “Investasi Bagi Hasil”, namun di dalam klausul operasionalnya nasabah diwajibkan menjamin pokok modal kembali utuh 100% ditambah setoran imbal hasil pasti (fixed return) yang tidak peduli untung atau rugi usaha—maka berdasarkan kaidah ini, akad tersebut dinilai sebagai Riba Qardh yang batil.
7. Cabang 3: Sarana Dihukumi Sesuai dengan Tujuannya
« الْوَسَائِلُ لَهَا حُكْمُ الْمَقَاصِدِ »
“Al-wasā’ilu lahā ḥukmul maqāṣid”
Artinya: “Sarana (perantara) dihukumi sesuai dengan tujuannya.”
Korelasi dengan Doktrin Sadd adz-Dzarī’ah
Kaidah ketiga ini berkelindan erat dengan doktrin ushul fikih Sadd adz-Dzarī’ah, yakni menutup jalan atau perantara yang menghantarkan pada kerusakan dan keharaman. Suatu komoditas, infrastruktur teknologi, atau skema kontrak yang hukum asalnya mubah (boleh dan halal), dapat berubah status hukumnya menjadi haram apabila dijadikan sarana langsung—atau diketahui/diduga kuat (ghalabatuzh-zhann)—akan digunakan untuk mewujudkan tujuan yang diharamkan syariat.
Ilustrasi klasik yang selalu diangkat oleh para ulama adalah perdagangan buah anggur. Buah anggur pada zat asalnya adalah komoditas suci dan halal. Menjual anggur kepada konsumen rumah tangga atau produsen sari buah halal hukumnya boleh (mubah). Akan tetapi, menjual anggur kepada pabrik yang diketahui secara nyata memfermentasikannya menjadi minuman keras (khamr) hukumnya berubah menjadi haram, sebab transaksi tersebut menjadi rantai pasok kemaksiatan.
Relevansi Ekonomi Digital, Infrastruktur Cloud, & Properti Modern
1. Sewa Ruko & Server Cloud (Data Center)
Bisnis penyewaan gedung ruko (ijarah properti) maupun penyediaan layanan cloud hosting dan data center pada asalnya adalah bisnis mubah. Namun apabila disewakan kepada sindikat yang jelas menggunakannya sebagai markas operasional judi online (judol), pornografi, atau penipuan siber, maka akad dan pendapatan uang sewanya menjadi haram karena berfungsi sebagai wasilah maksiat.
2. Larangan Skema Bai’ al-‘Īnah
Dalam skema Bai’ al-‘Īnah, pihak A menjual barang kepada pihak B secara cicilan seharga Rp12 juta, lalu detik itu juga pihak A membeli kembali barang yang sama dari pihak B secara tunai seharga Rp10 juta. Dua akad jual beli semu ini diharamkan mayoritas ulama dan standar AAOIFI karena objek barang hanya dijadikan kedok perantara untuk melegalkan pinjaman tunai Rp10 juta kembali Rp12 juta (riba).
8. Cabang 4: Niat Berpengaruh dalam Penentuan Jenis Akad
« النِّيَّةُ تُؤَثِّرُ فِي تَعْيِينِ نَوْعِ الْعَقْدِ »
“An-niyyatu tu’atstsiru fī ta’yīni naw’il ‘aqd”
Artinya: “Niat berpengaruh dalam penentuan jenis akad.”
Determinasi Perikatan Hukum Perdata Syariah
Apabila Cabang 1 membedakan antara ranah ibadah vertikal dan adat horizontal, maka Cabang 4 bekerja secara spesifik di dalam internal hukum perdata muamalah: mengunci jenis akad ketika satu tindakan fisik berpotensi ditafsirkan menjadi beberapa skema perikatan. Tindakan menyerahkan sejumlah dana modal kepada pihak lain pada dasarnya bersifat netral. Niat awal dan kesepakatan kehendak para pihaklah yang secara definitif menetapkan rezim hukum perdata apa yang mengikat dana tersebut sejak awal penyerahan.
Ketidakjelasan niat di awal penyerahan uang sering kali memicu sengketa di kemudian hari—misalnya ketika usaha mengalami kerugian, pemilik dana mendadak mengklaim uangnya sebagai “utang” yang wajib kembali utuh, padahal di awal diserahkan sebagai “modal bagi hasil”. Perhatikan perbedaan tajam konsekuensi hukum perdata dari tiga niat akad berikut:
Diniatkan Utang Piutang
Kepemilikan dana berpindah dengan tanggungan (dzimmah). Penerima wajib mengembalikan dana secara utuh 100% senilai pokok pinjaman tanpa boleh ada tambahan bunga yang dipersyaratkan di muka.
Diniatkan Hibah (Hadiah)
Hak kepemilikan atas uang berpindah secara mutlak dan cuma-cuma kepada penerima. Pemberi dana tidak lagi memiliki hak hukum untuk menagih atau menarik kembali harta yang telah dihibahkan.
Diniatkan Investasi Usaha
Dalam Mudharabah atau Musyarakah, dana berstatus modal usaha. Laba dibagi sesuai nisbah, dan risiko rugi bisnis murni (tanpa kelalaian pengelola) ditanggung sesuai porsi modal tanpa jaminan modal pasti utuh.
9. Matriks Analisis Fikih Muamalah atas 4 Kaidah Cabang
Untuk memudahkan pemetaan komprehensif atas keempat kaidah cabang beserta dampak hukumnya dalam transaksi sehari-hari, simak tabel matriks perbandingan berikut:
| Cabang Kaidah | Tindakan Lahiriah | Motif / Realitas Niat | Konsekuensi Fikih |
|---|---|---|---|
| Cabang 1: Ibadah vs. Adat |
Mengeluarkan harta kas (transfer bank atau tunai) | Diniatkan sebagai penunaian zakat (ibadah) atau hadiah/hibah biasa (adat) |
Zakat: Wajib Gugur rukun Islam. Hibah: Sunnah Tabarru’ murni (zakat belum gugur). |
| Cabang 2: Makna vs. Lafaz |
Berkata “Pinjamkan uang, nanti saya kembalikan lebih” | Mencari keuntungan tambahan pasti dari pokok pinjaman uang |
HARAM & BATIL Hakikatnya Riba Pinjaman (Riba Qardh), bukan akad qardh sosial. |
| Cabang 3: Sarana & Tujuan |
Menjual komoditas anggur / menyewakan ruko & server data | Dijual atau disewakan untuk industri khamr maupun operasional judi online |
HARAM Sarana (wasilah) menuju keharaman dihukumi haram (Sadd adz-Dzarī’ah). |
| Cabang 4: Penentuan Jenis Akad |
Menyerahkan sejumlah uang modal kepada pihak lain | Diniatkan sebagai utang (qardh), hibah, atau kemitraan usaha (syirkah) |
Utang: Wajib kembali utuh 100%. Hibah: Hak milik berpindah tetap. Investasi: Bagi hasil & bagi risiko rugi. |
10. Kesimpulan: Tiga Pilar Integritas Transaksi Mu’āmalah Māliyah
Penerapan kaidah induk Al-Umūru bi Maqāṣidihā beserta keempat kaidah cabangnya membuktikan bahwa hukum ekonomi syariah memiliki sistem pengawasan berlapis yang memadukan kejujuran moral dan ketegasan hukum kontrak. Secara garis besar, integritas transaksi keuangan syariah bertumpu pada tiga kesimpulan utama:
Niat Sebagai Penentu Hukum
Niat memegang kendali penuh atas status akad—memisahkan ibadah wajib dari tradisi sosial (Cabang 1) serta mengunci jenis perikatan perdata yang sah (Cabang 4). Tanpa keselarasan niat di awal, tujuan syar’i suatu transaksi tidak akan tercapai.
Substansi Menembus Formalitas
Akad dinilai berdasarkan makna ekonomi esensialnya, bukan sekadar bunyi lafaz di permukaan (Cabang 2). Setiap sarana yang menghantarkan pada kemaksiatan dihukumi haram (Cabang 3), sehingga menutup rapat celah rekayasa riba (hilah) dan transaksi semu.
Fondasi Regulasi Global
Menjadi acuan utama bagi otoritas seperti AAOIFI dan DSN-MUI dalam merumuskan standar industri keuangan syariah global agar senantiasa menjunjung keadilan ekonomi, transparansi, itikad baik (good faith), dan bebas dari eksploitasi ribawi.
11. Pertanyaan yang Sering Diajukan (FAQ)
Berikut adalah rangkuman tanya-jawab ringkas seputar penerapan kaidah Al-Umūru bi Maqāṣidihā dalam praktik keuangan modern:
Apa arti dari kaidah Al-Umūru bi Maqāṣidihā dan apa kedudukannya dalam fikih Islam?
Al-Umūru bi Maqāṣidihā berarti “Segala perkara tergantung pada tujuannya/niatnya.” Kaidah ini menempati urutan pertama dari Al-Qawā’id Al-Khamsah Al-Kubrā (Lima Kaidah Fikih Induk) yang disarikan dari hadis sahih riwayat Bukhari dan Muslim tentang niat, serta menjadi dasar penilaian sah atau batilnya ibadah maupun akad muamalah.
Mengapa pembiayaan berlabel “Investasi” bisa dihukumi riba menurut kaidah fikih?
Berdasarkan kaidah cabang Al-‘uqūdu tatba’ul maqāṣida wal ma’āniya lāl alfāẓa wal mabānī (akad mengikuti tujuan dan makna, bukan sekadar lafaz), investasi syariah sejati wajib menerapkan bagi hasil dan bagi risiko. Apabila kontrak mewajibkan pengelola menjamin modal kembali 100% utuh ditambah keuntungan tetap (fixed return), maka makna ekonominya bukan lagi kemitraan investasi, melainkan pinjaman berbunga (Riba Qardh).
Bagaimana hukum menyewakan server cloud atau properti kepada pelaku judi online?
Berdasarkan kaidah cabang Al-wasā’ilu lahā ḥukmul maqāṣid (sarana dihukumi sesuai tujuannya) dan prinsip Sadd adz-Dzarī’ah, menyewakan ruko, cloud server, atau layanan pembayaran kepada pihak yang diketahui menggunakannya untuk operasional judi online (judol) hukumnya haram, dan pendapatan sewanya menjadi tidak halal.
Apakah sedekah atau hadiah kepada kerabat miskin otomatis menggugurkan kewajiban zakat mal?
Tidak otomatis. Sesuai kaidah Tamyīzul ‘ibādāti ‘anil ‘ādāt, zakat mal adalah ibadah wajib yang membutuhkan niat zakat pada saat harta dikeluarkan (atau saat dipisahkan untuk disalurkan). Jika dana diserahkan dengan niat hadiah biasa, maka ia tercatat sebagai hibah sunnah dan kewajiban zakat mal tetap harus ditunaikan.
Apa peran AAOIFI terhadap penerapan kaidah maqashid di perbankan syariah?
AAOIFI (berdiri tahun 1991 di Bahrain dan diadopsi di sekitar 45 negara) merumuskan standar syariah, akuntansi, dan audit global yang berakar pada maqashid syariah. Standar ini mengikat lembaga keuangan syariah agar menjaga keaslian substansi akad, menghindari rekayasa Bai’ al-‘Īnah, serta menjunjung transparansi dan keadilan bagi seluruh nasabah.
Memahami niat dan substansi akad bukan sekadar tuntutan kepatuhan fikih, melainkan fondasi utama membangun ekosistem ekonomi syariah yang jujur, berkeadilan, dan membawa keberkahan harta.